

myBCA: BCA Banking Apps
oleh PT Bank Central Asia Tbk.
4,0
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,0
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
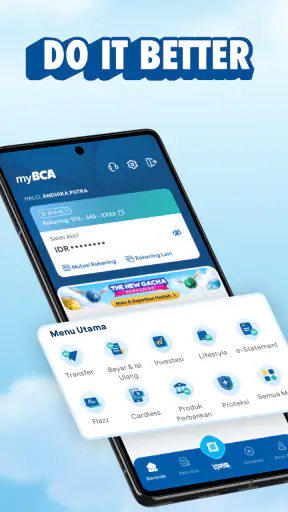
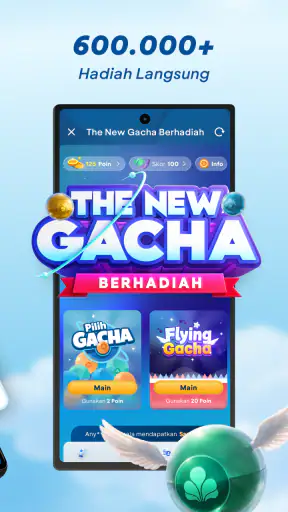
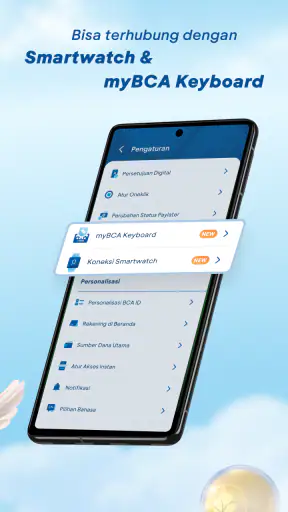
 Analisis oleh Getfullapps
Dalam penggunaan sehari-hari, aplikasi perbankan paling terasa manfaatnya ketika saya tidak perlu berpindah-pindah tempat untuk mengecek saldo, membayar kebutuhan, atau memantau rencana keuangan. myBCA saya lihat sebagai aplikasi keuangan dari PT Bank Central Asia Tbk. yang mencoba menempatkan transaksi rutin dan kebutuhan investasi dalam satu ruang. Bagi saya, pendekatan ini menarik terutama untuk pengguna BCA yang ingin mengurangi ketergantungan pada ATM atau layanan perbankan terpisah.
Aplikasinya gratis dan memiliki rating usia 3+, sehingga secara konteks usia memang ditujukan sebagai layanan umum, bukan aplikasi hiburan dengan batasan penggunaan khusus. Di Google Play, aplikasi ini sudah digunakan lebih dari sepuluh juta kali, dengan rata-rata rating 4,0 dari sekitar seratus lima ribu penilaian. Angka tersebut menunjukkan jangkauan yang besar, tetapi tidak otomatis berarti pengalaman setiap orang akan sama. Aplikasi finansial tetap sangat bergantung pada kebutuhan rekening, kebiasaan transaksi, perangkat, dan tingkat kenyamanan pengguna terhadap layanan digital.
Menguji myBCA dalam kebutuhan rumah tangga
Saat kebutuhan rumah tangga melibatkan beberapa orang dan jadwal pembayaran berbeda, saya akan memakai myBCA sebagai alat untuk menuntaskan transaksi masing-masing, bukan sebagai rekening bersama. Bagian ini membahas cara menjaga batas akun sambil tetap menyepakati siapa membayar apa, sehingga kemudahan akses tidak mengaburkan tanggung jawab.
Saat satu rumah perlu mengatur banyak transaksi
Skenario yang paling mudah dibayangkan adalah rumah tangga dengan beberapa kebutuhan yang harus dipantau: uang belanja, pembayaran tagihan, transfer kepada anggota keluarga, dan dana yang sengaja disisihkan. Dalam situasi seperti ini, saya tidak melihat myBCA sebagai alat untuk “menggabungkan” rekening seluruh keluarga, melainkan sebagai sarana bagi setiap pemilik rekening untuk mengelola akses finansialnya sendiri dengan lebih praktis.
Perbedaan ini penting. Jika satu perangkat dipakai bergantian, pemilik akun sebaiknya tetap memperlakukan sesi masuk, kode keamanan, dan layar transaksi sebagai hal pribadi. Kemudahan memakai perangkat yang sama tidak berarti akun boleh dibuka bersama-sama. Untuk keluarga, koordinasi yang sehat justru dimulai dari batas yang jelas: siapa yang melakukan transaksi, rekening mana yang digunakan, dan siapa yang memeriksa hasilnya.
Dalam praktiknya, saya akan memakai aplikasi ini untuk mengecek apakah transfer kebutuhan rumah sudah berhasil, melihat saldo sebelum membayar, lalu menyimpan catatan pribadi mengenai pengeluaran. Anggota keluarga lain dapat melakukan hal yang sama dari akun mereka sendiri. Cara ini memang tidak sepraktis satu dasbor keluarga, tetapi lebih aman daripada menjadikan satu akun sebagai pusat akses semua orang.
Nilai tambahnya terasa ketika transaksi dilakukan pada waktu yang berbeda. Misalnya, seseorang membayar kebutuhan pagi hari, sementara anggota lain perlu mengirim uang pada sore hari. Dengan aplikasi perbankan di perangkat masing-masing, mereka tidak harus menunggu akses ke kartu atau mesin ATM. Namun, saya tetap menyarankan komunikasi singkat setelah transaksi penting, karena aplikasi membantu menjalankan pembayaran, bukan menggantikan kesepakatan rumah tangga.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Menyiapkan penggunaan tanpa mengaburkan batas akun
Pada tahap awal, saya akan menyiapkan myBCA hanya pada perangkat yang memang biasa digunakan oleh pemilik rekening. Walaupun sebuah ponsel berada di ruang keluarga dan sering dipinjam, aplikasi finansial sebaiknya diperlakukan berbeda dari aplikasi video atau permainan. Satu kebiasaan sederhana yang membantu adalah tidak menyimpan kredensial di tempat yang dapat dibaca orang lain dan tidak membiarkan layar transaksi terbuka ketika ponsel berpindah tangan.
Untuk perangkat bersama, saya lebih nyaman jika setiap anggota keluarga menyelesaikan urusannya lalu menutup sesi penggunaan sebelum menyerahkan ponsel. Saya juga akan menghindari melakukan transaksi ketika sedang terburu-buru, terutama saat harus memeriksa nama penerima, nominal, dan rekening tujuan. Kesalahan kecil dalam alur pembayaran bisa lebih merepotkan daripada beberapa detik tambahan untuk memeriksa ulang.
Hal lain yang perlu disiapkan adalah pemahaman mengenai perbedaan antara aplikasi dan rekening. Menginstal myBCA tidak membuat semua anggota rumah otomatis memiliki hak yang sama terhadap rekening. Aplikasi hanyalah pintu menuju layanan yang harus digunakan oleh pemilik aksesnya. Karena itu, orang tua yang membantu anak dewasa, pasangan yang berbagi pengeluaran, atau saudara yang tinggal serumah tetap perlu menyepakati siapa yang memegang kendali atas masing-masing akun.
Saya menyukai pendekatan yang disiplin seperti ini karena mengurangi salah paham. Jika suatu hari ada transaksi yang perlu ditelusuri, pemilik rekening dapat lebih mudah mengingat siapa yang memakai aksesnya. Sebaliknya, jika beberapa orang memakai satu profil tanpa aturan, masalahnya bukan hanya soal teknis, tetapi juga soal tanggung jawab.
Koordinasi pembayaran tanpa menjadikan aplikasi sebagai pengganti komunikasi
myBCA paling berguna bagi rumah tangga ketika dipakai sebagai alat eksekusi setelah keputusan sudah dibuat. Contohnya, pasangan menyepakati jumlah uang belanja mingguan, lalu salah satu pihak melakukan transfer. Aplikasi membantu menyelesaikan bagian transaksinya, sedangkan informasi seperti tujuan penggunaan, batas pengeluaran, dan waktu pengiriman tetap sebaiknya dibicarakan melalui jalur komunikasi yang sudah biasa dipakai keluarga.
Saya juga akan membedakan transaksi rutin dan transaksi yang tidak biasa. Pembayaran yang sering dilakukan bisa dikerjakan dengan alur yang sudah dipahami. Untuk transfer dengan nominal lebih besar atau penerima baru, saya akan berhenti sejenak untuk mengecek detail. Ini bukan kelemahan khusus aplikasi, melainkan kebiasaan penting dalam semua layanan perbankan digital. Antarmuka yang cepat kadang membuat orang terlalu cepat menekan konfirmasi.
Untuk keluarga yang sering saling mengganti biaya, aplikasi dapat membantu setiap orang menyelesaikan bagian masing-masing tanpa harus menyerahkan uang tunai. Namun, saya tidak akan menganggap riwayat transaksi sebagai sistem pembukuan rumah tangga yang lengkap. Jika pengeluaran keluarga cukup rumit, catatan terpisah masih berguna agar pembayaran, utang kecil, dan dana bersama tidak tercampur dalam ingatan.
Pengguna yang mengelola dana pribadi sekaligus dana rumah tangga juga perlu membuat batas mental yang tegas. Sebelum melakukan transaksi, saya akan memastikan rekening atau sumber dana yang dipilih memang sesuai tujuan. Kebiasaan ini terlihat sepele, tetapi sangat membantu ketika seseorang memiliki lebih dari satu kebutuhan finansial dan menggunakan aplikasi yang sama untuk semuanya.
Investasi dalam satu aplikasi: praktis, tetapi bukan alasan untuk terburu-buru
Salah satu hal yang membuat myBCA lebih menarik daripada aplikasi yang hanya berfokus pada pembayaran adalah cakupan kebutuhannya yang juga menyentuh investasi. Bagi saya, keuntungan utamanya adalah alur yang lebih terpusat: transaksi harian dan rencana keuangan jangka lebih panjang dapat dipantau dari lingkungan aplikasi yang sama.
Meski begitu, letak layanan investasi dalam aplikasi tidak boleh membuat keputusan investasi terasa seperti belanja biasa. Saya akan memisahkan waktu untuk membayar kebutuhan rumah dari waktu untuk menilai apakah sebuah pilihan investasi sesuai dengan tujuan, kemampuan, dan toleransi risiko. Kenyamanan akses seharusnya membantu keteraturan, bukan mendorong keputusan spontan.
Dalam konteks rumah tangga, komunikasi juga menjadi lebih penting. Jika dana yang akan diinvestasikan berkaitan dengan kebutuhan bersama, keputusan itu sebaiknya diketahui pihak yang terdampak. Aplikasi dapat memudahkan pemilik akun menjalankan transaksi, tetapi tidak menentukan apakah uang tersebut seharusnya disimpan sebagai dana darurat, dipakai untuk kebutuhan dekat, atau dialokasikan untuk tujuan jangka panjang.
Di sinilah saya melihat trade-off yang jelas. Memiliki transaksi dan investasi dalam satu aplikasi menghemat perpindahan layanan, tetapi juga menuntut pengguna lebih teliti agar tidak mencampur uang untuk kebutuhan segera dengan uang yang memang direncanakan untuk berkembang. Pengguna baru sebaiknya memulai dari tujuan yang mudah dipahami dan tidak mengabaikan kebutuhan likuiditas hanya karena proses digital terasa sederhana.
Usia, kepercayaan, dan siapa yang sebaiknya memakai aplikasi
Label usia 3+ tidak berarti anak kecil menjadi pengguna yang tepat. Dalam keluarga, usia teknis pada toko aplikasi berbeda dari kesiapan mengelola uang. Saya tidak akan memberikan akses transaksi kepada anak hanya karena perangkatnya mengizinkan aplikasi dipasang. Untuk anak atau remaja yang sedang belajar finansial, orang dewasa lebih baik menjelaskan konsep saldo, transfer, dan risiko kesalahan tanpa menyerahkan kendali rekening begitu saja.
Untuk anggota keluarga lanjut usia, manfaat myBCA akan sangat bergantung pada kenyamanan mereka menggunakan ponsel. Saya akan membantu menjelaskan alur dasar secara langsung, lalu membiarkan pemilik rekening tetap memasukkan informasi keamanan sendiri. Membantu membaca menu berbeda dari meminta mereka menyerahkan kode rahasia. Batas ini penting agar bantuan teknis tidak berubah menjadi pengambilalihan akun.
Kepercayaan juga perlu dibangun antara pasangan atau anggota keluarga dewasa. Saya tidak menganggap berbagi kode masuk sebagai tanda kedekatan. Justru, lebih baik setiap orang memakai aksesnya sendiri dan hanya membagikan informasi transaksi yang memang diperlukan. Jika satu pihak perlu membantu pihak lain, bantuan itu sebaiknya dilakukan saat pemilik rekening hadir dan memahami apa yang sedang diproses.
Untuk pengguna yang jarang melakukan transaksi digital, saya menyarankan memulai dengan satu kebutuhan yang jelas, misalnya memeriksa saldo atau menyelesaikan pembayaran yang memang sudah dikenal. Setelah memahami alurnya, barulah mencoba kebutuhan lain. Cara bertahap ini lebih masuk akal daripada langsung memakai semua fungsi sekaligus, terutama ketika aplikasi juga mencakup area investasi.
Bagaimana posisinya dibandingkan cara perbankan biasa?
Dibandingkan ATM, myBCA lebih cocok ketika saya ingin melakukan transaksi tanpa mencari mesin dan tanpa membawa kartu secara khusus. Keunggulan itu paling terasa di rumah, saat sedang menyusun anggaran, atau ketika perlu mengecek kondisi rekening sebelum mengambil keputusan. ATM tetap punya tempat bagi orang yang lebih nyaman dengan proses fisik atau sedang menghadapi kendala pada perangkat.
Dibandingkan layanan internet banking melalui peramban, aplikasi khusus terasa lebih langsung untuk penggunaan berulang. Saya tidak perlu memulai dari halaman web setiap kali ingin melakukan pemeriksaan singkat. Namun, kenyamanan aplikasi juga membuat perangkat menjadi bagian penting dari pengalaman. Jika ponsel bermasalah, hilang, atau sedang tidak dapat digunakan, pengguna perlu memiliki kebiasaan alternatif yang aman.
Dibandingkan dompet digital, myBCA lebih tepat dipandang sebagai akses ke layanan perbankan dan kebutuhan finansial yang lebih luas, bukan sekadar tempat menyimpan saldo untuk pembayaran kecil. Dompet digital sering unggul dalam konteks tertentu, seperti transaksi cepat di ekosistemnya sendiri. Sementara itu, aplikasi perbankan lebih masuk akal bagi pengguna yang ingin rekening bank tetap menjadi pusat pengelolaan uang.
Untuk orang yang memakai banyak bank dan menginginkan tampilan gabungan seluruh rekening, aplikasi yang dirancang khusus untuk agregasi keuangan mungkin terasa lebih sesuai. myBCA tidak perlu dipaksa menjadi pusat semua institusi keuangan. Kekuatan utamanya ada pada hubungan dengan layanan BCA dan cara aplikasi itu mendukung pengguna yang memang menjadikan BCA bagian utama dari rutinitas finansialnya.
Hal-hal yang membuat pengalaman tetap perlu diawasi
Rating rata-rata 4,0 dari sekitar seratus lima ribu penilaian memberi gambaran bahwa penerimaannya cukup baik, tetapi juga mengingatkan saya untuk tidak menganggap pengalaman aplikasi selalu sempurna. Pada layanan finansial, masalah kecil seperti lupa alur, salah memasukkan tujuan, atau tidak memahami status transaksi bisa terasa lebih serius daripada gangguan pada aplikasi biasa.
Saya juga tidak akan menilai aplikasi hanya dari banyaknya instalasi. Lebih dari sepuluh juta pengguna menunjukkan bahwa myBCA bukan layanan yang asing, tetapi jumlah pengguna tidak menjawab apakah aplikasi ini sesuai untuk kebutuhan pribadi. Pengguna yang hanya membutuhkan transaksi sangat sederhana mungkin merasa beberapa bagian tidak relevan, sedangkan pengguna yang ingin mengatur transaksi dan investasi bisa melihat cakupan yang lebih berguna.
Keterbatasan lain muncul dalam penggunaan bersama. Tidak adanya alasan untuk menganggap satu akun cocok dipakai ramai-ramai berarti keluarga harus menerima sedikit lebih banyak koordinasi. Setiap orang perlu menghormati batas akun, menghindari berbagi kode keamanan, dan memastikan transaksi dilakukan oleh pihak yang memang berwenang. Bagi sebagian keluarga, aturan ini terasa merepotkan; bagi saya, itu harga yang wajar untuk menjaga kejelasan tanggung jawab.
Pengguna yang tidak nyaman menyimpan akses finansial di ponsel juga mungkin lebih cocok memakai ATM atau datang ke kanal layanan yang mereka percaya. Demikian pula, orang yang mencari alat pengelolaan anggaran keluarga dengan pembagian peran terperinci sebaiknya tidak mengharapkan aplikasi perbankan menjadi pengganti aplikasi pencatatan keuangan. myBCA dapat membantu transaksi, tetapi kebiasaan mengatur uang tetap berada di tangan pengguna.
Putusan saya untuk rumah tangga
Setelah menilainya sebagai aplikasi keuangan BCA, saya melihat myBCA paling cocok untuk pemilik rekening yang ingin mengurus transaksi harian dari ponsel dan memiliki minat mengelola kebutuhan investasi tanpa berpindah ke layanan yang sama sekali berbeda. Aplikasi ini juga masuk akal bagi pasangan atau keluarga yang ingin mengurangi penggunaan uang tunai, selama mereka memahami bahwa koordinasi tetap dilakukan antaranggota keluarga, bukan melalui satu akun bersama.
Untuk memakainya dengan lebih aman, saya akan memulai dengan perangkat pribadi, menjaga kode akses tetap rahasia, memeriksa detail penerima sebelum konfirmasi, dan memisahkan keputusan investasi dari pembayaran rutin. Jika ponsel digunakan bergantian, saya akan memastikan sesi selesai dan tidak membiarkan orang lain mengoperasikan rekening tanpa pemiliknya. Empat kebiasaan ini lebih berharga daripada sekadar mengetahui semua menu aplikasi.
Kesimpulan saya cukup positif, dengan catatan yang jelas: myBCA kuat sebagai pusat akses perbankan BCA yang praktis, bukan sebagai ruang bersama untuk seluruh keluarga. Pengguna individual yang menghargai akses cepat kemungkinan akan mendapatkan manfaat nyata. Sebaliknya, orang yang membutuhkan pengawasan keluarga terpusat, pencatatan anggaran otomatis lintas bank, atau bantuan penuh tanpa batas akun mungkin perlu mencari alat pendamping atau memilih cara perbankan yang lebih sesuai.
Aplikasi ini dirilis pada 3 Mei 2021 dan dikembangkan oleh PT Bank Central Asia Tbk. Bagi saya, usianya di pasar dan jumlah penggunanya membuatnya layak dipertimbangkan, tetapi keputusan akhir tetap sebaiknya mengikuti pola keuangan sendiri. Jika kebutuhan utama Anda adalah transaksi BCA yang lebih mudah, pengelolaan rekening dari ponsel, serta akses menuju kebutuhan investasi dalam satu tempat, myBCA merupakan pilihan yang masuk akal. Gunakan secara pribadi, komunikasikan transaksi rumah tangga dengan terbuka, dan jangan biarkan kemudahan digital menghapus kehati-hatian dasar.
Kelebihan
- Login biometrik mempercepat akses tanpa harus selalu mengetik kata sandi.
- Tampilan menu cukup rapi dan mudah dipahami pengguna baru.
- Transfer dan pembayaran dapat dilakukan kapan saja melalui ponsel.
- Notifikasi transaksi membantu memantau aktivitas rekening secara berkala.
- Mendukung berbagai kebutuhan finansial dalam satu aplikasi resmi BCA.
Kekurangan
- Memerlukan koneksi internet stabil untuk mengakses sebagian besar fitur.
- Beberapa transaksi membutuhkan proses verifikasi tambahan yang cukup merepotkan.
- Aplikasi mungkin terasa berat pada ponsel dengan spesifikasi rendah.
- Tidak semua layanan BCA tersedia sepenuhnya melalui aplikasi.
- Gangguan sistem dapat menghambat login atau penyelesaian transaksi.
FAQ untuk myBCA: BCA Banking Apps
Apa itu aplikasi myBCA dan layanan apa saja yang tersedia di dalamnya?
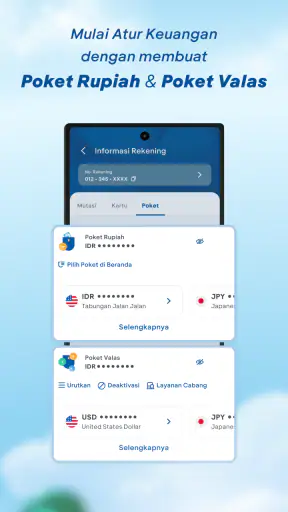
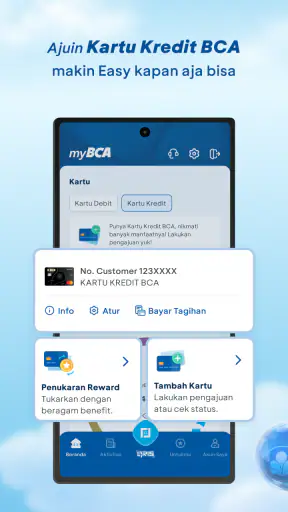
myBCA adalah aplikasi perbankan digital dari BCA yang memungkinkan nasabah mengakses berbagai layanan perbankan melalui ponsel. Setelah masuk, pengguna dapat melihat saldo dan mutasi rekening, melakukan transfer, membayar tagihan, membeli produk digital, mengelola kartu, serta menggunakan fitur transaksi lain sesuai jenis rekening dan layanan BCA yang dimiliki. Ketersediaan fitur dapat berbeda berdasarkan profil nasabah.
Apakah myBCA aman digunakan untuk transaksi perbankan sehari-hari?
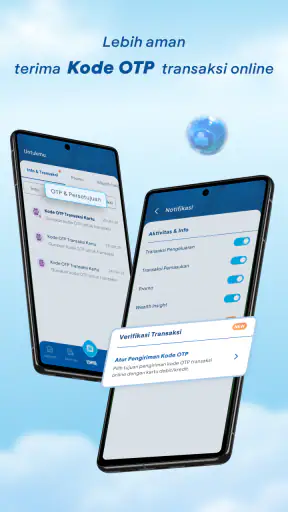
myBCA dilengkapi sistem keamanan perbankan, termasuk login, verifikasi transaksi, dan kode keamanan yang diperlukan pada aktivitas tertentu. Meski demikian, keamanan juga bergantung pada kebiasaan pengguna. Jangan pernah membagikan PIN, password, OTP, atau kode verifikasi kepada siapa pun. Gunakan aplikasi resmi, hindari jaringan Wi-Fi publik saat bertransaksi, dan segera hubungi BCA jika menemukan aktivitas yang mencurigakan.
Apa syarat untuk menggunakan myBCA dan bagaimana cara melakukan pendaftaran?
Penggunaan myBCA umumnya memerlukan status sebagai nasabah BCA, nomor ponsel yang terdaftar, serta perangkat yang kompatibel. Proses pendaftaran dilakukan melalui aplikasi dengan mengikuti instruksi verifikasi identitas dan nomor ponsel. Dalam kondisi tertentu, pengguna mungkin perlu melakukan aktivasi melalui ATM BCA atau kantor cabang. Pastikan data pribadi dan nomor ponsel yang digunakan masih aktif serta sesuai dengan data bank.
Apakah myBCA dapat digunakan untuk transfer, pembayaran, dan pembelian tanpa biaya?
myBCA menyediakan fasilitas transfer antarbank, pembayaran tagihan, pembelian pulsa, serta berbagai transaksi digital lainnya. Namun, tidak semua transaksi bebas biaya. Tarif dapat berbeda berdasarkan jenis transaksi, bank tujuan, metode transfer, nominal, dan kebijakan BCA yang sedang berlaku. Sebelum menekan tombol konfirmasi, periksa kembali rincian biaya yang ditampilkan agar tidak terjadi kesalahpahaman.
Apa yang harus dilakukan jika myBCA tidak bisa dibuka, transaksi gagal, atau akun terkunci?
Jika myBCA mengalami gangguan, periksa koneksi internet, pastikan aplikasi telah diperbarui, lalu tutup dan buka kembali aplikasi. Hindari mencoba password atau kode keamanan berulang kali karena akun dapat terkunci sementara. Untuk transaksi yang gagal tetapi saldo terpotong, simpan bukti transaksi dan jangan mengulangi pembayaran sebelum statusnya jelas. Hubungi kanal resmi BCA atau Halo BCA untuk mendapatkan bantuan dan verifikasi lebih lanjut.

myBCA: BCA Banking Apps
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui halobca@bca.co.id, kunjungi https://www.bca.co.id/, atau baca https://www.bca.co.id/informasi/Kebijakan mereka.










